
Pour un investisseur, un prêt immobilier ne se juge pas à son seul taux. Sa durée, son mode de remboursement, son assurance, sa garantie et ses clauses fixent la mensualité que les loyers devront couvrir, la part des intérêts déductible des revenus fonciers et la liberté de revendre ou de rembourser plus tôt. Bien construire son prêt, c'est régler chacun de ces paramètres avant de signer.
Combien emprunter pour un investissement locatif ?
Le montant à financer ne se limite pas au prix du bien : il additionne tous les frais de l'opération, puis retranche l'apport. Un prêt immobilier peut financer l'achat d'une résidence principale ou secondaire, un investissement locatif ou l'achat d'un studio pour les études d'un enfant. Dans chaque cas, la fiche de service-public.fr consacrée à l'obtention d'un crédit immobilier liste les postes à additionner : le prix du logement (ou le coût de la construction et, le cas échéant, le prix du terrain), les frais de notaire, le coût de la garantie exigée par le prêteur, les frais de dossier du prêt et ceux de l'assurance emprunteur, l'ouverture d'un compte bancaire en cas de nouvelle domiciliation des revenus et, le cas échéant, la rémunération d'un courtier ou d'un agent immobilier.
L'apport, la part de son épargne que l'emprunteur consacre au projet, se dose en arbitrant trois effets :
- plus d'apport réduit le montant emprunté, donc la mensualité et le total des intérêts ;
- moins d'apport conserve une épargne disponible pour les aléas du bien loué : vacance locative, travaux, loyers impayés ;
- en location vide au régime réel, les intérêts d'emprunt viennent en déduction des revenus fonciers, ce que ne fait pas l'épargne apportée.
Savoir si les frais d'acquisition seront couverts par l'apport ou intégrés au prêt est l'un des premiers points à fixer avec le prêteur. C'est avec ce total en main qu'il devient utile de passer en revue les solutions de financement pour un investissement locatif proposées par les établissements prêteurs.
Il est possible de faire une simulation en ligne : elle donne un ordre de grandeur de la mensualité et peut apporter une réponse de principe immédiate, qui ne vaut pas offre de prêt. Avant d'émettre une offre, la banque doit évaluer la solvabilité de l'emprunteur (revenus, épargne, dépenses, dettes) et consulter le fichier des incidents de remboursement des crédits aux particuliers (FICP). Et la vente est subordonnée à l'obtention du prêt : si celui-ci n'est pas obtenu, le vendeur doit rembourser les sommes versées.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Les règles d'octroi : 35 % d'endettement, 25 ans de durée
Le montant emprunté doit ensuite tenir dans deux plafonds que les banques appliquent : un taux d'endettement de 35 % et, en général, une durée de 25 ans. Avant d'émettre une offre, la banque doit vérifier que le taux d'endettement de l'emprunteur, c'est-à-dire la part de l'ensemble de ses mensualités de crédits et d'assurances de crédit dans son revenu mensuel, n'est pas supérieur à 35 %, dans les conditions fixées par les décisions du Haut Conseil de stabilité financière (HCSF). La durée d'un prêt immobilier ne doit en général pas dépasser 25 ans.
Pour un investisseur qui rembourse déjà un prêt, sur sa résidence principale ou sur un premier bien loué, ce plafond s'apprécie sur l'ensemble de ses mensualités, pas sur le seul nouveau prêt. La façon dont les loyers attendus entrent dans ce calcul est détaillée dans le guide de la capacité d'emprunt en investissement locatif.
Le coût du crédit a lui aussi un plafond : le taux annuel effectif global (TAEG) d'une offre ne peut pas dépasser le taux de l'usure. La Banque de France le calcule chaque trimestre pour chaque catégorie de prêt immobilier aux particuliers (taux fixe selon la durée, taux variable, prêt relais) : il est égal au taux effectif moyen pratiqué par les prêteurs au trimestre précédent, augmenté d'un tiers (article L. 314-6 du code de la consommation).
Durée et montage : les choix qui pèsent sur la mensualité
Dans ces limites, deux choix décident de l'équilibre de l'opération : la durée et le mode de remboursement. Le premier règle le rapport entre la mensualité et le coût total, le second le moment où le capital se rembourse.
La durée, entre mensualité et coût total
Allonger la durée baisse la mensualité, donc l'effort que les loyers doivent couvrir chaque mois, mais augmente le total des intérêts payés et ralentit le remboursement du capital : à une même date, le capital restant dû est plus élevé, ce qui pèse en cas de revente ou de remboursement anticipé. Les durées longues se paient aussi en taux : au 3e trimestre 2026, le taux effectif moyen relevé par la Banque de France sur les prêts à taux fixe de 20 ans et plus dépassait celui des prêts de 10 ans à moins de 20 ans.
L'impôt atténue en partie ce surcoût : en location vide au régime réel, les intérêts sont déductibles des revenus fonciers, si bien qu'une partie des intérêts d'une durée longue se retrouve en moindre impôt sur les loyers, dans une proportion qui dépend de la situation fiscale de chacun.
Prêt amortissable ou prêt in fine
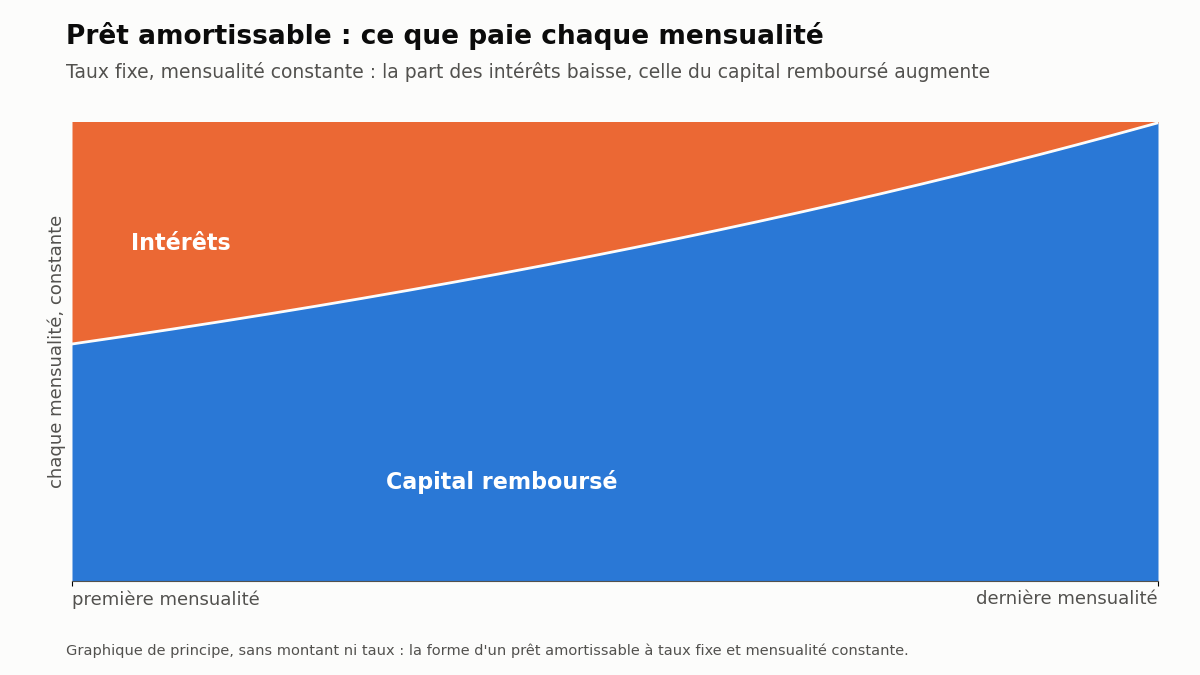
Dans un prêt amortissable, chaque échéance paie des intérêts et rembourse une part du capital ; l'offre d'un prêt à taux fixe comporte un tableau d'amortissement qui détaille, pour chaque mensualité, la part affectée au capital et celle consacrée aux intérêts.
Dans un prêt in fine, les échéances ne couvrent que les intérêts, et le capital est remboursé en une seule fois, au terme du prêt. À taux et durée égaux, l'échéance mensuelle est plus faible, mais le prêt coûte plus d'intérêts, puisque ceux-ci restent calculés sur la totalité du capital jusqu'au terme. Ce montage suppose donc une source de remboursement au terme, et l'emprunteur en porte le risque : si cette source ne suffit pas, l'écart reste dû. Par prudence, mieux vaut l'identifier dès le départ, par exemple une épargne constituée en parallèle ou le produit de la revente.
À taux fixe, le prêt in fine maintient des intérêts élevés et constants pendant toute la durée, là où ceux d'un prêt amortissable décroissent avec le capital. Au régime réel, ces intérêts sont déductibles ; mais une charge déductible reste une dépense : la déduction réduit l'impôt sur les loyers, elle ne rembourse pas les intérêts payés.
Achat sur plan ou avec travaux : les intérêts intercalaires
Quand les fonds sont débloqués en plusieurs fois, selon le calendrier d'une construction, d'un achat sur plan (vente en l'état futur d'achèvement, ou VEFA) ou de travaux, l'emprunteur paie des intérêts intercalaires, dus dès le premier déblocage et jusqu'à ce que la totalité du montant emprunté soit débloquée. La date à laquelle commence le remboursement du crédit se fixe selon le contrat. Pour un achat sur plan, deux différés d'amortissement existent : le différé partiel, où l'emprunteur règle les intérêts intercalaires et les primes d'assurance jusqu'à la livraison, puis ses mensualités à compter de la livraison ; le différé total, où le capital et tous les intérêts, intercalaires compris, se remboursent à partir d'une date convenue avec la banque à compter de la remise des clés, et qui concerne généralement une acquisition en tant qu'investisseur. Pour un investisseur, cette période cumule des intérêts à payer et l'absence de loyer.
Acheter avant d'avoir vendu : le prêt relais
Quand l'achat d'un nouveau bien précède la vente d'un bien déjà détenu, la banque peut proposer un prêt relais : une avance sur la vente du bien actuel, dont le capital n'est remboursé qu'une fois le produit de la vente perçu. Les établissements de crédit accordent en règle générale entre 60 et 70 %, et au plus 80 %, de la valeur du bien à vendre, sur une durée de un à deux ans, à un taux librement fixé par la banque, sans pouvoir dépasser le taux de l'usure de la catégorie des prêts relais.
Le risque tient au calendrier de la vente. Quand le prêt relais accompagne un prêt immobilier classique, l'emprunteur peut avoir à payer en même temps, tant que l'ancien bien n'est pas vendu, les échéances d'un prêt encore en cours sur ce bien, les intérêts du prêt relais et les mensualités du nouveau prêt : mieux vaut vérifier que ce cumul ne dépasse pas sa capacité d'endettement. Si le bien n'est pas vendu à l'échéance du prêt relais, la banque peut, sans y être obligée, le proroger, le transformer en prêt classique si le taux d'endettement le permet, ou procéder à une saisie immobilière.
Les clauses de l'offre à examiner
Au-delà du taux, quatre clauses décident du coût réel et de la souplesse du prêt : l'assurance, la garantie, la modulation des échéances et le remboursement anticipé.
L'assurance emprunteur
Le prêteur peut exiger une assurance emprunteur. Il en fixe les garanties minimales selon le type de crédit demandé (par exemple pour acheter sa résidence principale ou pour un investissement locatif) et selon le statut professionnel de l'emprunteur. Il ne peut pas imposer l'assureur : l'emprunteur peut retenir un autre contrat, à condition qu'il respecte les critères de la fiche personnalisée remise par le prêteur. Deux règles comptent particulièrement :
- lorsque le montant cumulé des crédits immobiliers de l'emprunteur ne dépasse pas 200 000 € (montant apprécié par emprunteur) et que la fin du remboursement intervient avant ses 60 ans, l'assureur ne peut lui demander aucune information sur sa santé, ni questionnaire ni examen médical ; un prêt immobilier déjà en cours entre dans ce cumul, et cette règle ne s'impose pas aux organismes d'assurance relevant du code de la mutualité ;
- l'assurance peut être changée à tout moment après la signature du prêt, si le prêteur accepte le nouveau contrat ; en cas d'accord, il dispose de 10 jours ouvrés après réception de la demande pour modifier le contrat de crédit par avenant, avec le nouveau TAEG.
En location vide au régime réel, les primes d'assurance emprunteur figurent parmi les charges déductibles des revenus fonciers.
La garantie
Pour se protéger d'un défaut de remboursement, la banque peut exiger une garantie, notamment une hypothèque conventionnelle, une hypothèque légale spéciale du prêteur de deniers ou un cautionnement bancaire. L'hypothèque conventionnelle est établie devant notaire et entraîne des frais de notaire, dont la taxe de publicité foncière. Elle dure autant que le crédit et reste inscrite un an après sa fin. Si le bien est revendu avant le remboursement complet du prêt, elle peut être levée (mainlevée) en accord avec le prêteur ou, à défaut, sur décision de justice.
La modulation des échéances
Certains établissements proposent des échéances modulables, à la hausse, à la baisse ou dans les deux sens, ce qui permet d'ajuster le remboursement en cours de crédit. Ces possibilités dépendent du contrat : mieux vaut vérifier si la modulation est prévue, de combien l'échéance peut varier et ce qu'elle coûte.
En cas de difficultés de remboursement, en dehors de ce que prévoit le contrat, un report ou une suspension d'échéances se demande au prêteur ou au juge. Le prêteur peut proposer notamment la prolongation de la durée du crédit ou la suspension ou le report du paiement de tout ou partie des échéances, mais il n'est pas obligé d'accepter une demande de délai de paiement. Le tribunal judiciaire peut aussi, selon la situation, suspendre le remboursement du crédit immobilier pendant un délai de grâce de 2 ans au plus, sans majorations ni pénalités de retard.
Le remboursement anticipé
Rembourser tout ou partie du prêt avant son terme est possible, mais le contrat peut prévoir des indemnités de remboursement anticipé, dont le montant est plafonné par le code de la consommation (article R. 313-25). Elles ne sont pas dues lorsque le remboursement fait suite à la vente du logement en raison d'un changement de lieu de travail de l'emprunteur ou de son conjoint, de la cessation forcée de l'activité professionnelle de l'un d'eux, ou du décès de l'un d'eux. Lorsque le contrat prévoit des taux d'intérêt différents selon les périodes de remboursement, par exemple pour un prêt à taux variable, elles peuvent être majorées d'intérêts compensateurs, destinés à assurer au prêteur, sur la durée courue depuis l'origine, le taux moyen prévu lors de l'octroi du prêt.
Le contrat peut aussi exiger qu'un remboursement partiel représente plus de 10 % du montant initial du prêt, sauf s'il solde le prêt. L'offre doit enfin indiquer les conditions de transfert du prêt à une autre personne : une ligne à lire avant de signer quand une revente est envisagée.
Comment comparer deux offres de prêt ?
C'est le TAEG qu'il faut comparer, plutôt que le seul taux nominal, entre des offres portant sur le même montant. Trois réflexes évitent les mauvaises surprises :
- comparer le TAEG, pas le seul taux nominal : il intègre notamment les frais de dossier, la rémunération d'un intermédiaire, le coût de l'assurance et des garanties obligatoires et le coût de l'évaluation du bien ;
- lire la fiche d'information standardisée européenne (FISE) : chaque banque doit la remettre gratuitement, par écrit, au plus tard avec son offre, et sa présentation imposée facilite la comparaison ;
- tenir compte des délais : la banque doit maintenir les conditions de son offre pendant au moins 30 jours à compter de sa réception, et l'emprunteur ne peut l'accepter qu'après un délai de réflexion de 10 jours calendaires, qui débute le lendemain de la réception et ne peut pas être réduit. Une offre reçue le 1er février ne peut être acceptée qu'à partir du 12 février, et aucun versement de fonds ne peut intervenir avant la fin de ce délai.
Que change le crédit à l'imposition des loyers ?
Au régime réel, les intérêts d'emprunt et l'assurance se déduisent des loyers ; au régime micro, ils sont compris dans l'abattement forfaitaire. Les loyers d'une location vide sont imposés dans la catégorie des revenus fonciers, et le sort des intérêts dépend du régime :
- au régime micro-foncier, qui s'applique automatiquement quand les revenus fonciers ne dépassent pas 15 000 € par an, un abattement forfaitaire de 30 % est appliqué ; les intérêts d'emprunt sont pris en compte dans cet abattement et ne se déduisent pas en plus ;
- au régime réel, imposé au-delà de 15 000 € et ouvert sur option en dessous (option irrévocable pendant 3 ans), les intérêts d'emprunt et les primes d'assurance emprunteur font partie des charges déductibles.
Quand les charges dépassent les loyers, le déficit foncier ne se traite pas de la même façon selon son origine. La part qui provient des charges autres que les intérêts d'emprunt s'impute sur le revenu global, dans la limite de 10 700 € par an, portée à 21 400 € pour certains travaux de rénovation énergétique, sous les conditions du texte. La part qui provient des intérêts d'emprunt ne s'impute que sur les revenus fonciers des dix années suivantes. L'imputation sur le revenu global est remise en cause si le logement cesse d'être loué dans les trois ans qui suivent l'année de la déduction, hors les cas que le texte prévoit.
En location meublée de longue durée, la logique est la même : au régime micro-BIC, les intérêts sont compris dans l'abattement forfaitaire de 50 % ; au régime réel, ils font partie des charges déductibles.
PTZ et PAS : peuvent-ils financer un investissement locatif ?
Non : le prêt à taux zéro (PTZ), le prêt d'accession sociale (PAS) et le prêt conventionné financent la résidence principale de l'emprunteur, pas un bien acheté pour être loué. Ils sont réservés à l'achat, à la construction ou aux travaux d'un logement occupé au moins 8 mois par an, hors les exceptions que le texte prévoit, et qui doit devenir la résidence principale de l'emprunteur au plus tard un an après l'achat ou la fin des travaux, ou à son départ à la retraite si celui-ci intervient au plus tard six ans après. Le PAS est en outre réservé aux ménages dont les revenus ne dépassent pas des plafonds.
Pour un premier achat, le PTZ finance l'achat ou la construction de la future résidence principale de l'emprunteur, en complément d'un autre prêt immobilier. Il suppose notamment de ne pas avoir été propriétaire de sa résidence principale, ni d'en avoir acquis des droits réels immobiliers dans le cadre d'un bail réel solidaire, au cours des 2 années précédant le prêt, hors les situations que le texte prévoit.
Pour un prêt obtenu depuis 2016, le logement ne peut être loué dans les six années qui suivent le versement du prêt que dans les situations particulières que le texte énumère, et sous ses conditions de durée, de type de location et de plafonds de loyer et de ressources du locataire. Ces prêts peuvent donc servir à un futur investisseur pour l'achat de son propre logement, pas pour celui d'un bien destiné à la location.
Avant de signer : la liste de contrôle
- le montant total à financer, frais compris, et la part couverte par l'apport ;
- le taux d'endettement après le nouveau prêt, toutes mensualités comprises, au regard du plafond de 35 % ;
- la durée, et le capital restant dû aux dates de revente envisagées ;
- le mode de remboursement, amortissable ou in fine, et pour un in fine la source qui remboursera le capital ;
- le TAEG de chaque offre, comparé à montant emprunté égal et au taux de l'usure du trimestre, et sa FISE ;
- les garanties d'assurance exigées et le contrat retenu ;
- la garantie demandée et, pour une hypothèque, les conditions de sa mainlevée en cas de revente ;
- les possibilités de modulation des échéances que prévoit le contrat ;
- les indemnités de remboursement anticipé et les conditions de transfert du prêt ;
- le régime fiscal des loyers, micro ou réel, qui décide du traitement des intérêts.
Vous souhaitez investir ?
Nous avons accès à une sélection privilégiée de biens off-market
Découvrir nos offres